
こんにちは。
いきなり気温が下がって、ぼちぼちコタツが欲しくなるところですね。ニャンコも何かを目で訴えてきてますし。
さて、今年も外貨建てMMFとAGGについて定点観測していきたいと思います。昨年の記事は↓からご覧いただけます。
特に今年は米国で中間選挙があるので、ドル・円の為替や長期金利への影響が気になるところです。
Contents
2025年10月以降の為替の振り返り
昨年・一昨年も10月に記事を作成したので、1年ぶり3回目の振り返りになります。
為替のチャートを見た方が傾向をつかみやすいので、ここでは簡単に文字で示すくらいにしますが、
- 10月からゆるゆると円安方向に進み、
- 年末年始頃に160円手前でいったん止まり、
- 2月頃にやや円高方向に行ってから円安方向に反転して、
- 5月頃にちょっと円高に振れつつ、7月末頃まで円安方向に進み160円/ドルを突破したあと、
- やや円高方向に進み、10/24時点で約156円/ドル。
途中で日米で連携した為替介入があったと言われており、7月の円安ピークはこのけん制を受けたようなイメージです。
なんとなく160円/ドルを超える円安はやばい、みたいな共通認識があるみたいですね。
私は160円/ドルを超える円安になった段階で日銀が為替介入するだろうと思い、狙い通りに為替介入後にドル転したのですが、そのあとの米国の為替介入までは読み切れず、割の良いレートを逃してしまいました。
これ、FXとかだと阿鼻叫喚の地獄絵図になるんですかね?
外貨建てMMFとは?
過去の記事にもありますが、MMFは「マネー・マーケット・ファンド」を指すもので、例えばSBI証券だと【投信】タブに含まれる投資信託の一種です。
細かい話は過去の記事に丸投げしますが、簡単にポイントをまとめると
- 比較的安全性の高い資産(ドルの話)
- 投資信託なので買付・売却がカンタン
- 積立によるドルコスト平均法もバッチリ
- 少額から買える
- 毎月分配で自動的に再投資してくれる
私もドルの外貨建てMMFを継続保有していますが、分配金を自動的に再投資してくれるところが何よりの魅力です。
言い換えると、手間なく複利効果を享受できてしまうということです。あくまでドル建ての話ですが。
金利と外貨建てMMFの実績
さて、今年も本題に入っていきましょう。2025年10月以降の外貨建てMMFの振り返りです。
もはや恒例ですが、比較のため【AGG】(iシェアーズ・コア 米国総合債券市場ETF)に登場してもらいましょう。ちなみに【AGG】も比較的安全性の高いETF(しかもほぼ毎月分配)として人気です。ポートフォリオの一角にいてほしいETFですね。
さて、1枚目のグラフは、米国長期金利と税引き前のMMF(または【AGG】)の利回りのグラフです。
2枚目のグラフは、米国長期金利と税引き後のMMF(または【AGG】)の利回りのグラフです。
なお、【AGG】は1年間で2~11月の毎月1回と、12月に2回の、合計12回の分配金を支払ってくれますが、今回のグラフでは便宜上、12月の2回目の支払いを翌年1月分として表示しています。
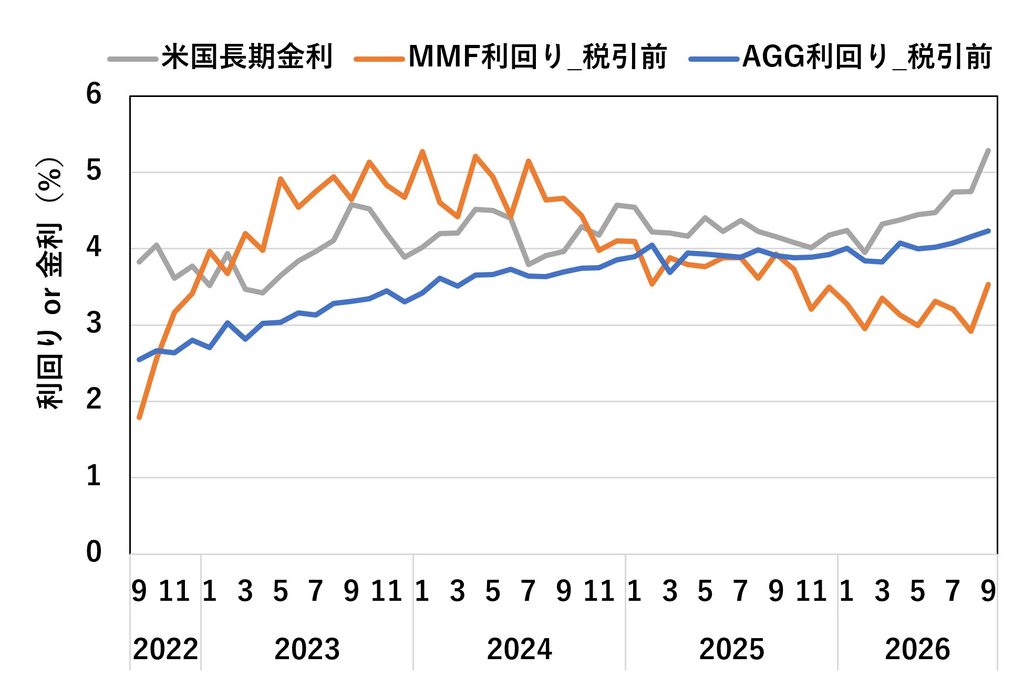
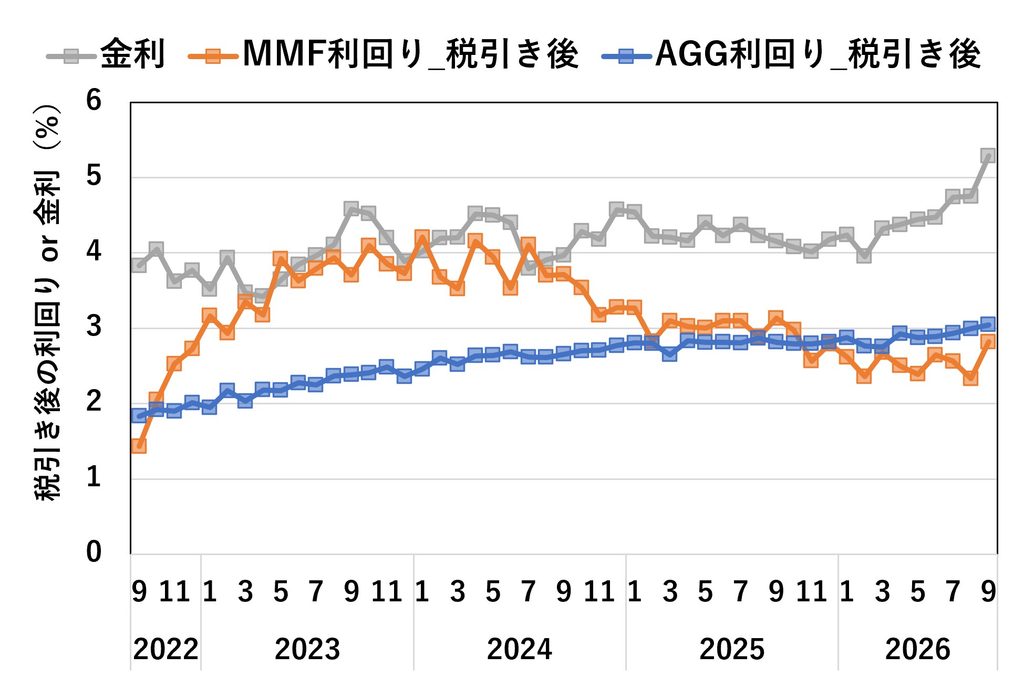
米国の長期金利は、ここしばらく4%くらいを推移していましたが、いよいよ5%を超えてきましたね。
外貨建てMMFのグラフは、2025年に入ったあたりから【AGG】に追い越されてて、この一年でちょっと差が見られますね。昨年の記事では外貨建てMMF>【AGG】としていましたが、いよいよ逆転されたことになります。
税引き後のグラフを見ると、税引前より差が縮んでいますね。
計算すると、外貨建てMMFの税金が約20%なのに対し、【AGG】は約30%(日本と米国の両方で課税)になるので、その差がここで見えているようです。同じような投資先なのに税率がここまで変わるのも面白いですね。いや、金とられるから面白くはないか。
【AGG】の分配金と為替
昨年に引き続き、【AGG】の分配金(ドル・円)から為替の影響をチェックしてみましょう。
【AGG】の一株あたりの分配金をグラフにしてみました。
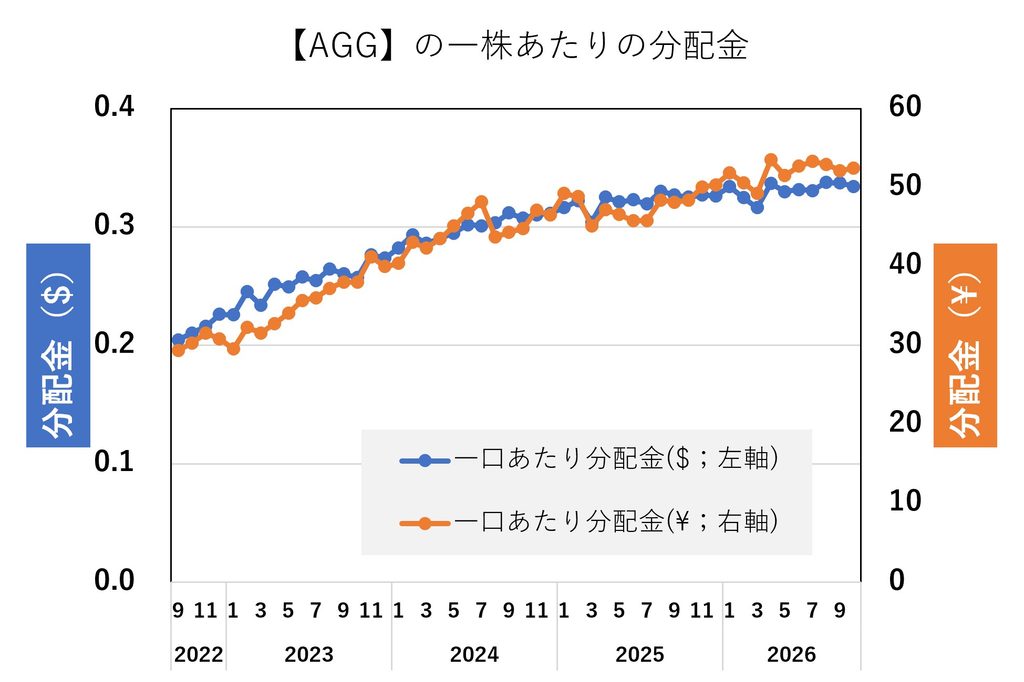
同じETFの分配金をドルか円で表示しているだけなので、大まかな傾向は一緒ですが、為替に急激な変動があると乖離が見られます。
【AGG】の一株あたりの分配金は、ドル(青い線)で見ると、緩やかな上昇から横ばいになりつつあるようです。
一方、円換算額についてみてみると、円換算額(オレンジの線)はドル(青い線)の上に来ていますね。
過去には、2024年9月に一時的に円高方向に進みましたし、この一年で円安がだいぶ進んだので、予想できる範疇でしたね。
(続々)外貨建てMMFと【AGG】はどっちがいい?
毎度で恐縮ですが、「人による」もしくは「わかりません!」です。好みの問題もありますし。
ただし、今回グラフ化する際に計算してわかりましたが、税金のかかり方が違いましたね。
なので、状況に応じて使い分けを考えるのがよさそう、という考えに変化はないですが、判断基準は一つ追加したいと思います。
外貨建てMMFも【AGG】も一長一短ですからね。
| 外貨建てMMF | AGG | |
|---|---|---|
| 買付 | 〇 | △ |
| 再投資 | 〇 | △ |
| 値上がり益 | ✕ | 〇 |
| 分配金にかかる税金 | 約20% | 約30% |
まず買付のしやすさです。外貨建てMMFは投資信託なので金額を指定して買付できますし、積立設定も可能です。一方、【AGG】はETFであるため、株価の変動により希望の金額で買付できなかったりします。
次に、再投資についてです。外貨建てMMFは自動で再投資してくれますが、【AGG】は分配金の金額次第では一株も買えない可能性もあります。このため、資金効率の点で再投資を考えると外貨建てMMFになります。
値上がり益(キャピタルゲイン)については、ETFである【AGG】の方が優れています。債券ETFでもあるので、株式のETFより値動きもマイルドですし、ポートフォリオの一角におくと、毎月の分配金を受け取りながら、いざとなったら現金化して使えるので、リバランスにも役立ちそうですね。
分配金にかかる税金は、税制の都合もありますが、外貨建てMMFの方が良いです。
ただし、【AGG】の分配金は、自動的には再投資されないからこその良さもあり、他の銘柄の買付にも使えます。
このため人や好みの問題になってしまうのですが、私は分配金の自由度を重視したいのでどちらかと言えば【AGG】を推しています。
例えば、【AGG】を一株も買えないくらいの分配金は一度外貨建てMMFに入れておき、一株買えるくらいになったら【AGG】の買付に使う等、外貨建てMMFを一時的なキャッシュの置き場として使うのも良いのではないでしょうか。
最後までお読みいただきありがとうございました。